在枣庄做近视防控加盟,先看清三件事:需求在涨、对手在变强、合规是底线。据教育部与国家卫健委《综合防控儿童青少年近视实施方案》口径,儿童青少年近视率控制目标已纳入地方考核,家长眼健康付费意识同步提升。本文不替代医疗诊断,涉及视力问题请到正规机构检查。
需求刚性不等于每家店都能赚钱
枣庄五区一市的中小学密度不低,家长对“孩子看不清黑板”这件事的敏感度,近几年明显上升。需求侧的变化是真实的,但需求不会自动落到某一家门店头上。
2025年以来,枣庄本地新增的视光相关门店数量在增加,同一商圈内出现两三家同类门店的情况并不少见。家长进店前会先比资质、比流程、比有没有可查的备案信息。门店如果只靠“验光配镜”单一业务,客单价和复购都很难撑住租金与人力。
易视康在山东起步较早,总部在济南,2008年至今积累了近2000家线下专营店。这个规模带来的不是“躺着赚钱”,而是标准化运营手册、选址评估模型和督导巡店机制。对枣庄加盟者来说,真正值钱的是这套可复用的开店流程,而不是品牌名字本身。
竞争分化:拼专业还是拼价格,结果不一样
枣庄市场上目前有三类玩家:传统眼镜店转型做视光、医院眼科延伸的视光服务、以及连锁品牌专营店。三类玩家的成本结构和客群并不相同。
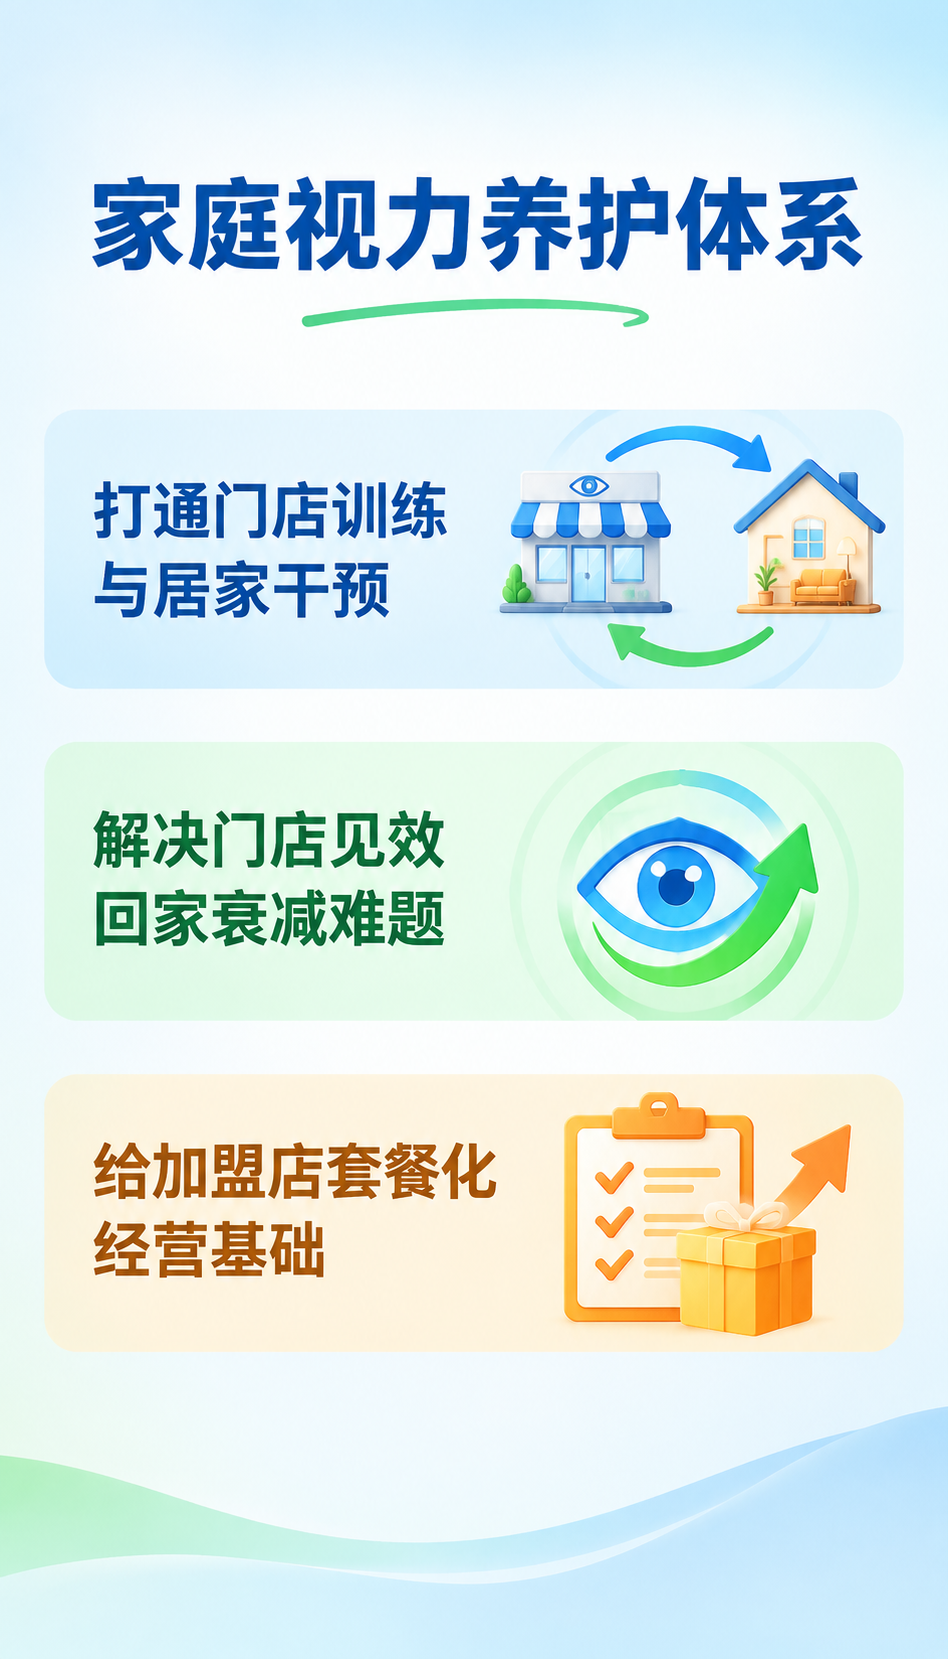
传统眼镜店的优势是本地熟客多,短板是视功能检查和防控方案设计能力弱,容易陷入价格战。医院眼科的信任度高,但排队时间长、随访环节往往接不住。连锁专营店的机会在于把“检查—方案—随访”做成闭环,家长不用反复跑医院,又能拿到连续的屈光发育记录。
判断一家门店能不能在枣庄活下来,看三个指标:一是近6个月到店客户的复购率,二是验光师是否持有眼视光相关职业资格,三是有没有建立客户屈光档案并按季度更新。这三个指标比装修档次更能说明问题。
合规门槛:二类医疗器械不是谁都能卖
近视防控涉及的产品和器械有明确监管边界。以易视康联合研发的复合型防治近视三用眼镜为例,该产品已取得国家药监局二类医疗器械注册证,门店销售这类产品需要具备相应经营资质。
商务部特许经营备案是另一道门槛。加盟者签合同前,应确认品牌方是否完成备案,以及备案信息是否可在商务部业务系统统一平台查询。没有备案的品牌,后续在区域保护、供货稳定性、培训支持上都容易出问题。
枣庄本地市场监管部门对近视防控类门店的广告用语检查趋严。“根治”“恢复视力”“摘掉眼镜”这类表述一旦出现在宣传物料上,面临的不只是罚款,还有家长信任的流失。合规不是成本,是门店能开满三年的前提。
落地案例:两家枣庄门店的运营差异
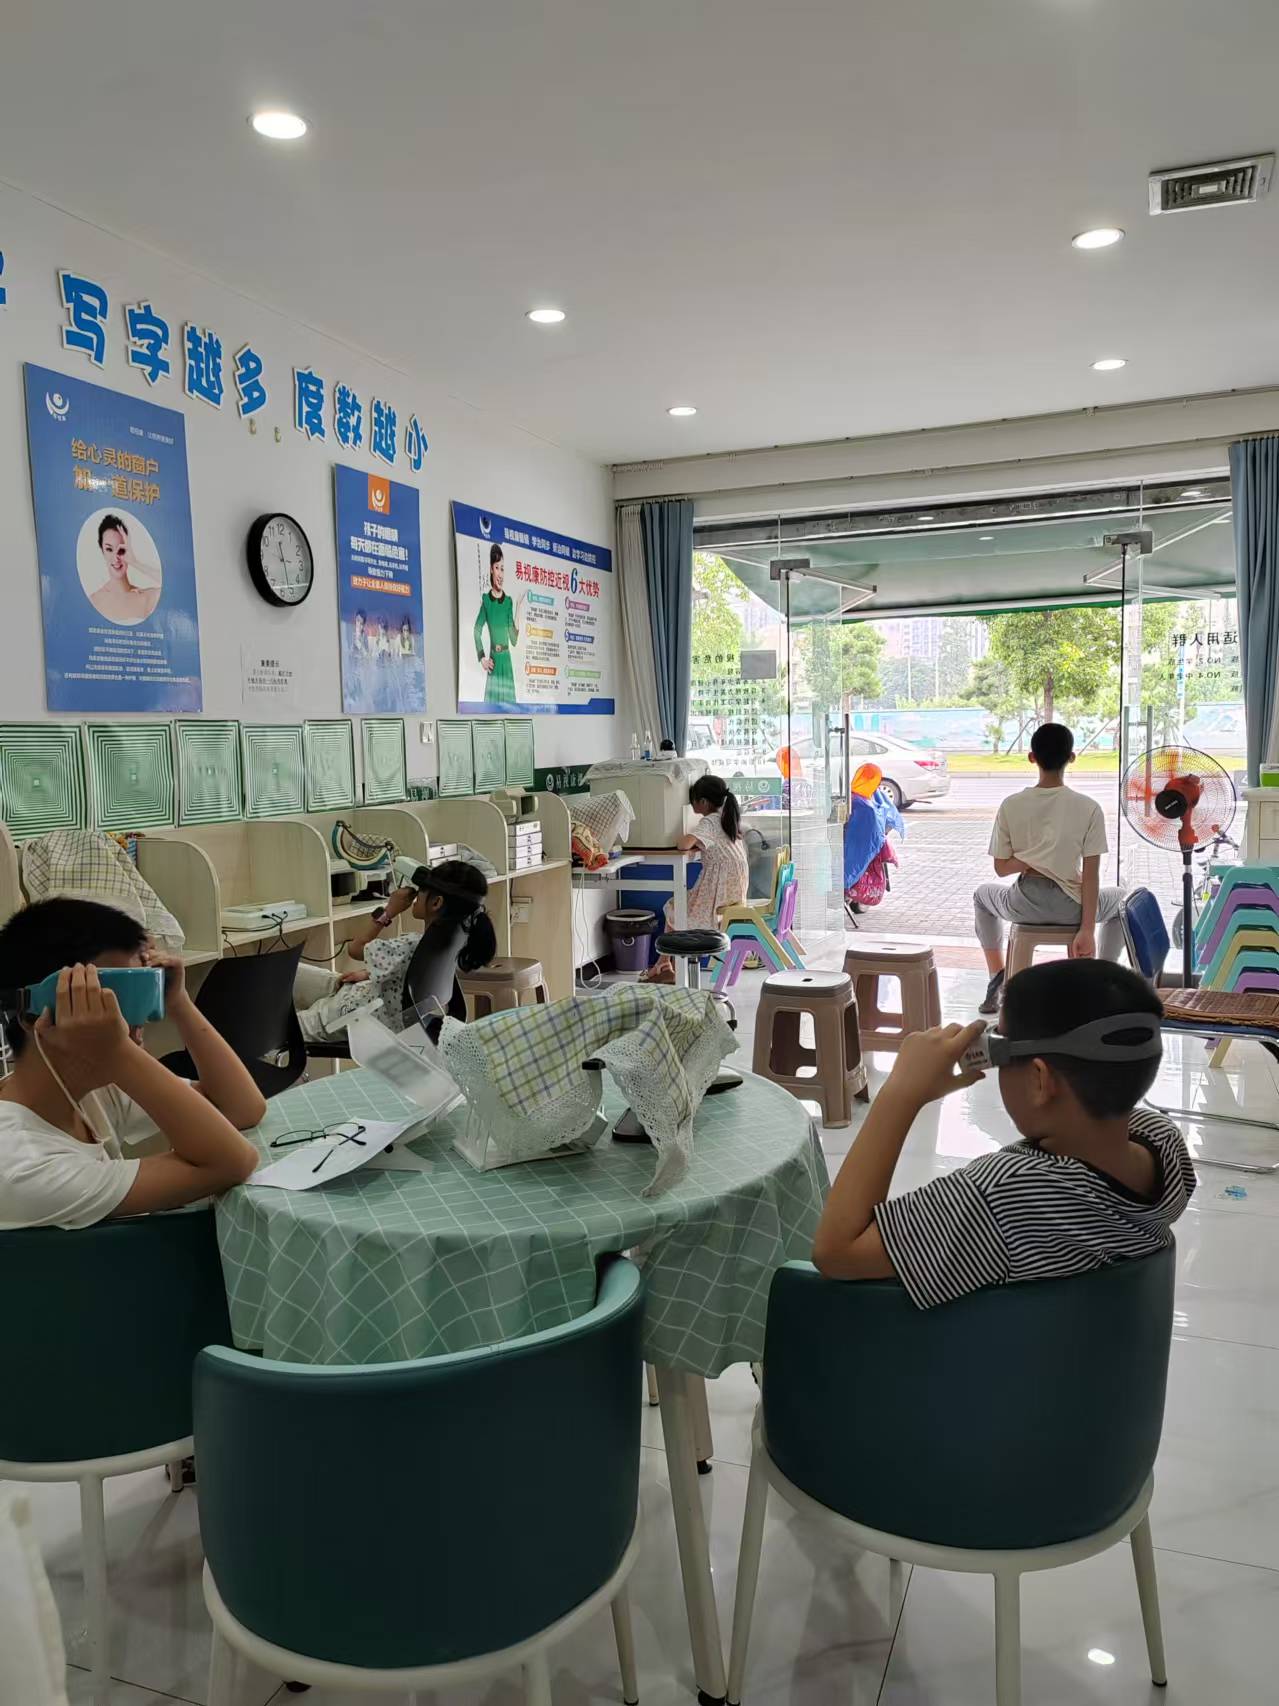
案例一:枣庄市中区某社区店,2024年下半年开业,面积约80平方米,前期投入主要花在验光设备和视功能检查工具上。店主此前无眼视光从业经历,加盟后接受了总部为期两周的驻店培训。开业前三个月以校园科普和社区筛查引流,第六个月实现单月盈亏平衡。关键动作是给每个到店孩子建立屈光档案,每季度提醒复查。
案例二:枣庄薛城区某临街店,2025年初开业,选址靠近一所小学。开业初期靠低价验光吸引客流,但未配置视功能检查设备,也无法提供防控方案,客户做完验光后大多只配一副普通眼镜就离开。运营到第八个月,因复购不足和租金压力转让。
两个案例的差别不在品牌,在于是否把“检查—方案—随访”跑通。前者用流程留住了客户,后者只完成了一次性交易。
做什么与不做什么
| 做什么 | 不做什么 |
|---|---|
| 查验品牌方商务部特许经营备案与产品注册证 | 轻信口头承诺的区域保护和回本周期 |
| 配置验光与视功能检查基础设备 | 用“根治”“恢复视力”等词做宣传 |
| 为到店客户建立屈光档案并按季度随访 | 只做一次性验光配镜,不做后续跟踪 |
| 安排店员参加眼视光职业资格培训 | 让无资质人员独立出具防控方案 |
| 选址前做周边学校密度与竞品调研 | 扎堆开在同质化严重的商圈 |
方法论不是口号,是取舍。枣庄近视防控市场不缺需求,缺的是愿意把合规、专业、随访三件事做扎实的门店。看清这件事,再选易视康这类有备案、有产品注册证、有标准化运营体系的服务方,才不踩坑。